マネーフォワード for 岡崎信用金庫
- 4.1
- 評価
- 10.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
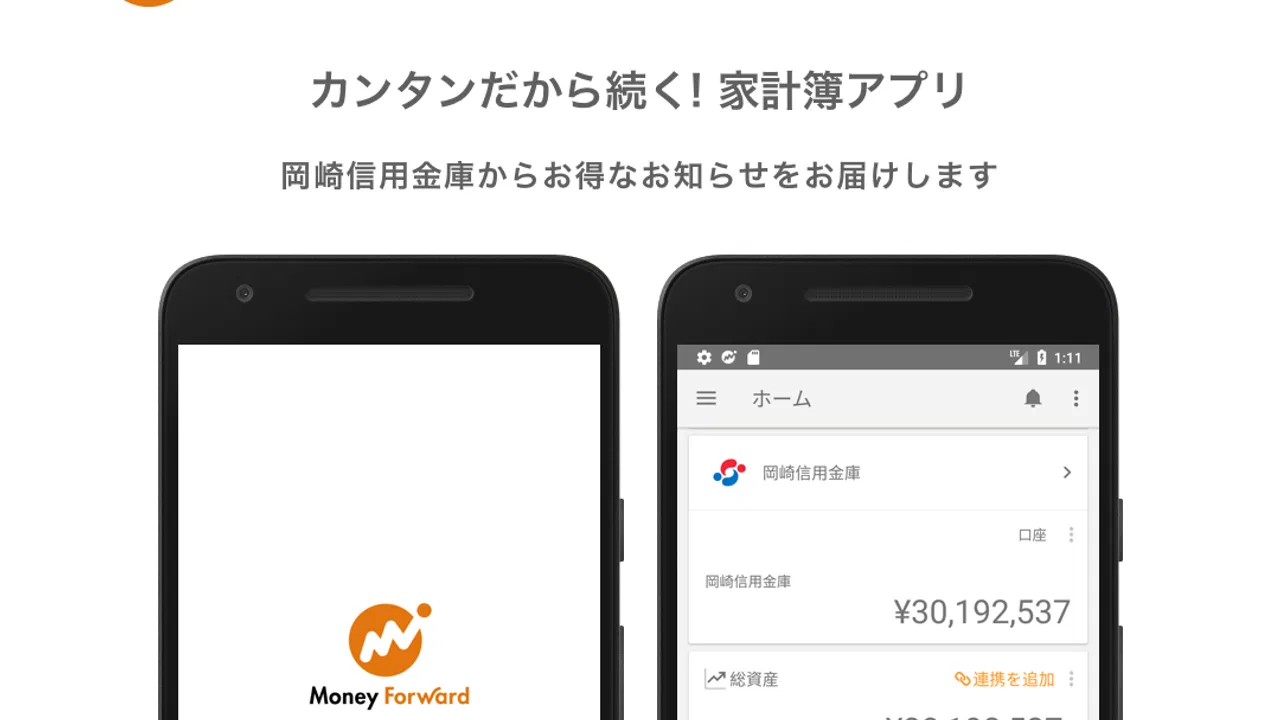
岡崎信用金庫を使っている人が、銀行口座やカードの動きをまとめて確認したいなら、マネーフォワードは候補にしやすい家計簿・資産管理アプリです。私が試してまず便利だと感じたのは、毎回レシートを手入力する前に、日々のお金の流れを自動で集めて見渡せるところでした。単なる支出メモではなく、口座残高やカード利用を一つの画面で整理したい人向けの設計です。
このアプリはファイナンス分野のアプリで、開発元はMoney Forward, Inc.です。岡崎信用金庫の利用者を主な対象にしており、家計簿をこれから始める人にも、複数の金融サービスをすでに使っている人にも向いています。ただし、連携設定を済ませれば何もしなくてよい、という種類のアプリではありません。最初の整理と、定期的な確認は必要です。
無料で始められる範囲と料金の見方
料金面では無料で利用を始められるアプリです。ダウンロードして試すハードルが低く、家計簿が自分に合うかを確かめてから使い続けられるのは大きな利点です。一方で、アプリ内購入は一アイテムあたり五百円と案内されています。したがって、無料で使える部分だけを前提にするのではなく、追加の価値に支払う可能性も考えておくと安心です。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


ここで大切なのは、無料だからといって、すべての人に無条件で最善とは限らないことです。私は、まず無料の範囲で口座やカードの整理が自分の生活に役立つかを確認し、その後も必要性を感じた場合だけ購入を検討する使い方が現実的だと思います。家計簿にお金をかけたくない人は、無料利用で満足できるかを早めに判断するとよいでしょう。
年齢区分は三歳以上です。家族の端末に入れる場合でも、実際に金融情報を扱うのは大人が中心になるはずです。子ども向けの金銭教育アプリとして選ぶものではなく、家庭の収支を管理するための実用アプリとして考えるのが自然です。
連携を始める前に確認したいこと
このアプリの価値は、金融サービスとの連携を使うかどうかで大きく変わります。岡崎信用金庫の口座だけを確認したい人なら、残高や入出金を一か所で見られることに意味があります。さらに、複数の銀行、クレジットカードなどを使っている人は、サービスをまたいだ家計の全体像を作りやすくなります。連携先は二千五百八十以上と案内されています。
ただ、連携先が多いことと、自分が使うサービスをすぐ登録できることは同じではありません。私は、使い始める前に岡崎信用金庫、普段のカード、給与振込先、電子決済など、実際に管理したいものを紙に書き出すことを勧めます。重要なものがそろうなら導入効果は高く、対象外のサービスが中心なら、手入力の手間が残る可能性があります。
連携設定では、ログイン情報や認証の手順が必要になる場合があります。ここは便利さだけで急いで進めず、公式の画面かどうかを確認しながら登録したい部分です。機種変更やパスワード変更の後に再認証が必要になることも考え、家計簿を完全に放置できる仕組みだとは思わないほうがよいでしょう。
実際に使って感じた家計簿としての価値
私がこのアプリを評価したい理由は、支出を入力する行為よりも、使った後の振り返りを続けやすくする点です。現金だけで生活している場合は手入力が中心になりますが、カードや口座の利用が多い家庭では、明細を集める作業を減らせます。月末に通帳、カード明細、スマートフォンの決済履歴を別々に確認するより、最初にまとめておくほうが見落としを減らしやすいです。
たとえば、給料日の後に岡崎信用金庫の口座から家賃や光熱費が引き落とされ、日常の買い物はカード、少額の支出は現金という生活を考えてみます。従来の家計簿では、口座の引き落としとカードの利用日を別々に記録しがちです。このアプリなら、連携できるものを集めてから、固定費と変動費を見分ける作業に時間を使えます。
ここで注意したいのは、カードの利用日と口座から実際に引き落とされる日がずれることです。残高だけを見て「今月は余裕がある」と判断すると、後日の引き落としを忘れることがあります。私は、表示された利用明細を見たら、すぐに使えるお金と、すでに使ったものの引き落とし前のお金を頭の中で分けるようにしています。自動集計は判断を助けますが、判断そのものを代わりにはしてくれません。
自動化に頼りすぎないための整理方法
最初に連携した直後は、明細の分類を一度見直すのがおすすめです。コンビニ、ネット通販、サブスクリプションのように、同じ店でも目的が違う支出が混ざることがあります。分類を細かくしすぎると確認が面倒になるので、私は「食費」「固定費」「日用品」「趣味」「特別支出」くらいの、後から判断に使える単位に抑えるのがよいと思います。
特に役立つのは、毎月の支出と一度きりの支出を分けて考えることです。家電、旅行、税金などを普段の生活費に混ぜると、その月だけ家計が悪化したように見えます。これらを別枠で振り返れば、翌月に無理な節約をしてしまうのを避けられます。アプリを記録帳としてではなく、次の月の予算を決める材料として使うのがコツです。
もう一つの実用的な使い方は、週に一度だけ確認する習慣です。毎日細かく数字を見ると、少額の変動に振り回されやすくなります。逆に月末まで放置すると、何に使ったか思い出せません。私は週末に未分類の明細、カードの大きな利用、口座残高の変化だけを確認する方法が、負担と効果のバランスがよいと感じました。
資産管理として見るときの注意点
資産管理の面では、預金口座やカードをまとめて眺められることが魅力です。複数の口座を持つ人は、残高を一つずつ確認するより、全体の位置を把握しやすくなります。引っ越し資金、教育費、車の買い替えなど、目的別にお金を意識したいときにも、現在の資産状況を確認する入口として使えます。
ただし、画面上の合計額だけで安心するのは危険です。カードの未払い分や、近く予定されている大きな支出を差し引かなければ、実際に自由に使える金額とは一致しません。私は総資産の数字を見た後に、直近の引き落としと生活費を別に考えるようにしています。資産の見える化は強力ですが、家計の安全性を自動で保証するものではありません。
投資や保険などを含めて幅広く管理したい人は、登録したい金融サービスが自分の使い方に合うかを先に確かめるべきです。連携できるサービスが多いことは強みですが、すべてを一つの画面だけで完全に判断しようとすると、情報が多くなりすぎます。私は、日常の収支確認と資産の大まかな把握に使い、重要な契約や運用判断は各サービスの明細も確認する使い分けが適切だと思います。
便利さと引き換えになる負担
最大の弱点は、初回設定に少し集中力が必要なことです。口座やカードを一つずつ登録し、表示された明細を確認し、分類を整える作業があります。サービスを多く使う家庭ほど、最初にやることは増えます。家計簿を始めた日に完璧に仕上げようとすると疲れるので、まず岡崎信用金庫の口座と最も利用頻度の高いカードだけで始めるほうが続きやすいです。
自動連携も永遠に手入れ不要というわけではありません。ログイン方法が変わったり、認証を求められたりすると、更新が止まることがあります。明細がしばらく増えていないときは、支出がないと決めつけず、最後に正常に取得できた時点を確認したいところです。家計簿の数字を信用するためには、定期的なチェックが欠かせません。
現金払いが多い人には、便利さが薄くなる場合があります。現金の支出は自分で入力しなければならず、細かな買い物を後回しにすると記録が不正確になります。現金中心の生活なら、入力の速さやメモのしやすさを最優先したシンプルな家計簿のほうが合うこともあります。
また、家族全員の支出を一つにまとめたい場合は、誰がどの口座やカードを使っているかを最初に決めておく必要があります。共有する範囲が曖昧なまま登録すると、個人の買い物まで見える状態になり、家計管理とは別の気まずさが生まれます。便利な集約機能ほど、家庭内でルールを話し合ってから使うのが安全です。
一般的な家計簿アプリとの違い
手入力中心の家計簿アプリと比べると、このアプリは銀行やカードの明細を集めたい人に強みがあります。入力が苦手でも、連携後は家計の流れを確認しやすくなります。一方で、現金支出を細かく記録したい人や、非常に自由な項目設計を求める人には、手入力型のほうが気楽でしょう。
銀行の公式アプリと比べた場合は、岡崎信用金庫の口座確認だけなら公式アプリのほうが目的に合う可能性があります。残高確認や入出金の確認を最優先するなら、専用アプリの直接的な使い勝手が魅力です。反対に、他行の口座、カード、複数の支払い手段まで合わせて家計を見たいなら、こちらの集約型の考え方が役立ちます。
表計算ソフトとの比較では、自由度と手間の交換になります。自分で表を作れば、家庭独自の集計や長期計画を細かく設計できますが、明細を転記する負担が増えます。このアプリは、分析方法を細部まで自分で作りたい人より、まず情報を集めて日々の判断を早くしたい人に向いています。
どんな人なら使った分の価値を感じやすいか
最も相性がよいのは、岡崎信用金庫を使いながら、カードや別の金融サービスも併用している人です。給与の入金先と生活費の支払い先が分かれている家庭、夫婦で複数の口座を管理している人、毎月の固定費を見直したい人には、集約するメリットがあります。
家計簿を続けられなかった人にも、試す価値はあります。毎回の入力を習慣にするより、週一回の確認を中心にすれば、記録の負担を減らせます。最初から節約目標を厳しく設定するのではなく、「何にお金が流れているかを知る」ことから始めると、数字に苦手意識がある人でも取り組みやすいです。
反対に、金融サービスを一つしか使わず、残高確認だけで十分な人には機能が多く感じられるかもしれません。現金払いがほとんどで、支出をその場で短くメモしたい人も、より単純な家計簿のほうが合います。家計の細かな分析を自分で設計したい人は、表計算ソフトを選んだほうが納得できるでしょう。
スマートフォンの操作に不慣れな家族が登録作業を担当する場合は、最初からすべてを任せないほうがよいです。私なら、まず一つの口座で画面の流れを確認し、明細の見方と分類の考え方を共有してから、必要な連携を増やします。この順番なら、設定の途中で嫌になったり、数字の意味を誤解したりしにくくなります。
使い始めに失敗しにくい手順
- 岡崎信用金庫の口座と、日常で最も使う支払い手段を優先して登録する
- 連携後の明細を確認し、分類を自分の家計に合う少数の項目へ整える
- カード利用と口座引き落としを同じ支出として二重に数えないよう確認する
- 週一回、未分類の明細と大きな支出だけを見直す
- 一か月使ってから、追加の連携やアプリ内購入が本当に必要か判断する
この順番のよいところは、登録の手間を抑えながら、アプリの価値を早く判断できることです。最初から完璧な資産管理を目指すより、生活費の流れが見える状態を作るほうが、継続につながります。数字を眺めるだけで終わらせず、翌月の固定費やカード利用の上限を決めるところまで進めると、家計簿が行動に結び付きます。
バージョン情報を踏まえた判断
現在のバージョンは二・二七・二です。最低対応OSは十なので、古い端末を使っている人は、インストール前に自分の端末環境を確認しておきたいところです。対応環境に問題がなければ、まず無料で試し、連携のしやすさと明細の見やすさを自分の生活で確かめるのが一番確実です。
ストアでは平均四・一の評価で、評価数は四十九件、レビュー数は三件です。数字だけで良し悪しを決めるより、岡崎信用金庫を中心に自分が管理したいサービスをまとめられるか、連携後の確認を負担に感じないかを重視したいです。利用者の環境によって便利さが変わりやすいアプリなので、一般的な評価より自分の口座構成との相性が重要です。
インストール数は一万以上です。大規模な家計管理サービスを探している人にとっては、利用規模だけで判断するより、岡崎信用金庫向けという目的に合っているかを見るべきでしょう。対応する金融サービスが自分の生活にそろえば、規模以上に実用性を感じられます。
私は、岡崎信用金庫の口座と複数の支払い手段を一緒に管理したい人には、まず無料で試すことを勧めます。連携設定を行い、実際の明細が期待どおりに集まり、週一回の確認で家計が把握できるなら、使い続ける価値があります。逆に、口座確認だけが目的なら、より直接的な公式サービスを比較したほうがよいでしょう。
結論として、マネーフォワードは「お金を自動で管理してくれるアプリ」ではなく、家計を見直すための材料を集めるアプリです。無料で始められる点は魅力ですが、連携の初期設定、認証の更新、現金支出の入力は自分で行う必要があります。その手間を受け入れられるなら、岡崎信用金庫を使う家庭の支出整理に役立つ、堅実な選択肢だと私は感じました。
マネーフォワード for 岡崎信用金庫に関するよくある質問
01マネーフォワード for 岡崎信用金庫とは、どのようなアプリですか?
マネーフォワード for 岡崎信用金庫は、岡崎信用金庫の口座情報を中心に、家計や資産の状況をスマートフォンで確認しやすくするためのアプリです。対応している金融機関の口座やクレジットカードなどを登録すれば、残高や入出金をまとめて管理できます。利用できる機能や連携先は変更される場合があるため、登録前に公式案内をご確認ください。
02利用を始めるには、岡崎信用金庫の口座や本人確認が必要ですか?
利用開始時には、アプリ内でアカウントを作成し、岡崎信用金庫の口座を連携するための認証情報を入力する必要があります。口座の種類や契約しているインターネットバンキングサービスによって、必要な情報や手続きが異なる場合があります。また、セキュリティ上の理由から追加認証を求められることもあるため、登録時は本人名義の情報を用意して進めるのがおすすめです。
03マネーフォワード for 岡崎信用金庫の利用料金はかかりますか?
アプリのダウンロードや基本的な家計管理機能は無料で利用できる場合がありますが、提供条件や機能範囲はサービス内容によって異なります。登録できる金融機関数、データの保存期間、追加機能などに制限が設定されることもあります。通信料は別途利用者の負担です。料金や有料サービスの有無は、ダウンロード前に公式ストアと利用規約で確認してください。
04口座情報を登録しても安全に利用できますか?
金融サービスを扱うアプリのため、通信の保護やログイン認証など、情報を守るための仕組みが用意されています。ただし、利用者側でも端末の画面ロック、OSやアプリの更新、推測されにくいパスワードの設定が重要です。ログイン情報を他人に伝えたり、不審なリンクから入力したりしないよう注意しましょう。紛失時は速やかに公式サポートへ連絡してください。
05残高や入出金明細が更新されない場合はどうすればよいですか?
明細や残高がすぐに反映されない場合、金融機関側のメンテナンス、通信環境、認証情報の変更、連携エラーなどが原因として考えられます。まず安定した通信環境で再ログインや更新操作を試し、口座連携の状態を確認してください。解決しない場合は、アプリ内のヘルプや岡崎信用金庫、マネーフォワードの公式サポートで障害情報と対応方法を確認するのが確実です。
メリット
- 岡崎信用金庫の口座残高や入出金をまとめて確認できる
- 家計簿を自動作成でき、支出の把握が簡単
- 銀行口座以外の資産も一元管理しやすい
- 費目の分類を編集でき、自分の家計に合わせられる
- 金融機関の登録後はデータ更新を手軽に確認できる
デメリット
- 利用には岡崎信用金庫のインターネットバンキング登録が必要
- 連携先によっては明細の反映に時間がかかる
- 無料版では登録できる金融サービス数に制限がある
- 口座連携の再認証を求められる場合がある
- 個人情報や金融データをアプリに預ける必要がある

マネーフォワード for 岡崎信用金庫
ギャラリー